ঢাকা ১০:০৫ পূর্বাহ্ন, শুক্রবার, ৩০ অক্টোবর ২০২৬, ১৫ কার্তিক ১৪৩৩ বঙ্গাব্দ
সংবাদ শিরোনাম :
Logo ইরানে আরও ৫০৮ পারমাণবিক বিশেষজ্ঞ পাঠাচ্ছে রাশিয়া, নেপথ্যে কী? Logo বাংলাদেশ-জাপান ৬ চুক্তি স্বাক্ষর, ২৯৫.৫ মিলিয়ন ডলার ঋণ প্রতিশ্রুতি Logo যুক্তরাষ্ট্রকে শিক্ষা দিতে যুদ্ধের মূল্য চুকানোর হুঁশিয়ারি ইরানের Logo আইসিসিবিতে শুরু হলো পাঁচ দিনব্যাপী দেশীয় ফার্নিচার মেলা Logo অনিশ্চয়তায় সাপের বিষের অ্যান্টিভেনম তৈরি, অর্থাভাবে ধুঁকছে গবেষণাকেন্দ্র Logo চাকরির প্রলোভনে রাশিয়ার যুদ্ধে বাংলাদেশসহ ২৯ দেশের নাগরিক পাচার Logo জাপানের প্রধানমন্ত্রী তারেক রহমানকে নিয়ে পোস্টে যা বললেন Logo সমুদ্রবন্দর ও শিল্প পার্ক নির্মাণে পিপিপি মডেল চায় সোজিৎজ ও এনার্জিপ্যাক Logo বিশ্ব জ্বালানির রূপান্তর পারমাণবিক শক্তিকে ছাড়াল বায়ু ও সৌরবিদ্যুৎ Logo পাঁচ বছরে বাংলাদেশে ৬.৫ বিলিয়ন ডলার বিনিয়োগ করবে জাপান

বিবিএসের জরিপে দেশের প্রায় অর্ধেক পরিবারই ঋণগ্রস্ত

  • TV Today HD Desk:
  • আপডেট : ১২:০৪:১২ অপরাহ্ন, সোমবার, ১৯ অক্টোবর ২০২৬
  • ২৬ Time View

বাড়ছে আয় ব্যয়ের ব্যবধান

বিবিএসের জরিপে দেশের প্রায় অর্ধেক পরিবারই ঋণগ্রস্ত

নিজস্ব প্রতিনিধি:

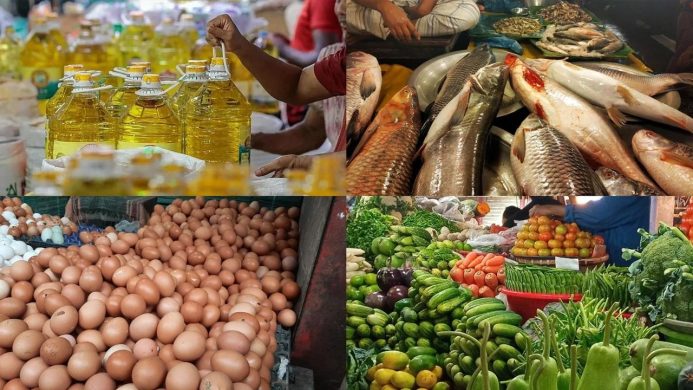
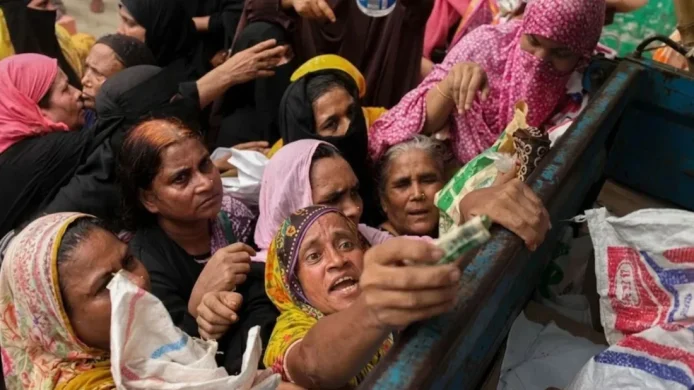
দেশের মোট পরিবারের ৪৭.৪২ শতাংশ গত এক বছরে নিত্যপ্রয়োজনীয় খরচ মেটাতে ঋণ করতে বাধ্য হয়েছেন। গ্রামের ক্ষেত্রে এই হার আরও বেশি (৫১.৯১ শতাংশ)।পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ অনুযায়ী, বাংলাদেশের ৪৭.৪২ শতাংশ পরিবার বর্তমানে ঋণগ্রস্ত। নিত্য প্রয়োজনীয় পণ্যের উচ্চমুল্য ও জীবন যাত্রার ব্যয় বৃদ্ধির কারণে আয়ের চেয়ে ব্যয় বেশি হওয়ায় সাধারণ মানুষকে এই ঋণের বোঝা টানতে হচ্ছে।

এ এক লাগামহীন নিত্যপণ্যের মূল্যবৃদ্ধি ও আয়ের তুলনায় জীবনযাত্রার ব্যয় অস্বাভাবিক বেড়ে যাওয়ায় চরম আর্থিক সংকটের মুখে পড়েছে দেশের সাধারণ মানুষ।

পরিস্থিতির চাপে পড়ে জাতীয় পর্যায়ে প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার এখন ঋণগ্রস্ত। বিশেষ করে শহরের চেয়ে গ্রামীণ জনপদের পরিবারগুলোর ওপর এই ঋণের বোঝা সবচেয়ে বেশি চেপে বসেছে।

সম্প্রতি জাতীয় বেতন কমিশনের অনুরোধে বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) পরিচালিত এক বিশেষ জরিপে অর্থনৈতিক টানাপোড়েনের এই সংকটজনক চিত্র উঠে এসেছে।

বিবিএসের ‘দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল’ পরিচালিত ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ শীর্ষক প্রতিবেদনে দেখা যায়, গত এক বছরে পরিবারের দৈনন্দিন ব্যয় মেটাতে গিয়ে গ্রামের ৫১ দশমিক ৯১ শতাংশ পরিবার ঋণ করতে বাধ্য হয়েছে। একই সময়ে শহরাঞ্চলের ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকার ৩২ দশমিক ১১ শতাংশ পরিবার ধারদেনার দ্বারস্থ হয়েছে।

সম্প্রতি এ জরিপের পরিসংখ্যান অনুযায়ী, জাতীয় পর্যায়ে বর্তমানে পরিবারপ্রতি মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা, যার বিপরীতে গড় মাসিক ব্যয় দাঁড়িয়েছে ৩৫ হাজার ৩১১ টাকায়। অর্থাৎ প্রতিটি পরিবারকেই প্রতি মাসে ঘাটতি বাজেটে চলতে হচ্ছে। আয়ের তুলনায় ব্যয়ের এই চাপ সবচেয়ে বেশি সিটি করপোরেশন এলাকাগুলোতে, যেখানে পরিবারপ্রতি মাসিক গড় খরচ ৪৬ হাজার ৭৭৮ টাকা। এ ছাড়া অন্যান্য শহরাঞ্চলে এই ব্যয় গড়ে ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা।

ব্যয়ের খাত পর্যালোচনায় দেখা গেছে, জাতীয় পর্যায়ের মোট খরচের অর্ধেক চলে যায় খাদ্যে এবং বাকি অর্ধেক খাদ্যবহির্ভূত খাতে। তবে সিটি করপোরেশন এলাকায় মাসিক খরচের প্রায় ৫৬ দশমিক ৭ শতাংশই চলে যায় খাদ্যবহির্ভূত নাগরিক নানা প্রয়োজনে।

এর বিপরীতে ২০২২ সালের খানা আয় ও ব্যয় জরিপে দেখা গিয়েছিল, জাতীয় পর্যায়ে গড় পারিবারিক মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা এবং গড় ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ তখন পরিবারগুলোর সামান্য হলেও উদ্বৃত্ত সঞ্চয় থাকত, যা এখন বড় অঙ্কের ঘাটতিতে রূপ নিয়েছে।

নবম জাতীয় বেতন স্কেলের আওতায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন বৃদ্ধির সুপারিশ প্রণয়নে সহায়তার লক্ষ্যে কমিশন এই জরিপটি পরিচালনা করতে অনুরোধ জানায়। সেই প্রেক্ষিতে গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত দেশের ১৫০টি নমুনা এলাকা থেকে আধুনিক ডিজিটাল পদ্ধতিতে ৩ হাজার পরিবারের ওপর জরিপটি পরিচালিত হয়।

জরিপের ফলাফলকে দেশের দুর্বল সামষ্টিক অর্থনৈতিক বাস্তবতার স্পষ্ট প্রতিচ্ছবি বলে মন্তব্য করেছেন বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন।

অর্থনীতিবিদ জাহিদ হোসেন উল্লেখ করেন, টানা কয়েক বছর ধরে দেশের প্রবৃদ্ধি হ্রাস, দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতি, কর্মসংস্থানে স্থবিরতা এবং মানুষের প্রকৃত মজুরি কমে যাওয়াই সাধারণ মানুষকে ঋণের ফাঁদে ঠেলে দিচ্ছে। গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি থাকায় মানুষের প্রকৃত ক্রয়ক্ষমতা মারাত্মকভাবে হ্রাস পেয়েছে।

তিনি আরও ব্যাখ্যা করেন, জীবনযাত্রার মান উন্নত হওয়ার কারণে খরচ বাড়েনি; বরং নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্যের কারণেই মানুষ দিশেহারা। শহরের তুলনায় গ্রামে অর্থনৈতিক বৈচিত্র্য ও কাজের সুযোগ সীমিত থাকায় সেখানে ঋণের হার বেশি। গ্রামীণ অর্থনীতিতে রেমিট্যান্স ভূমিকা রাখলেও তা মাত্র ৭ থেকে ৮ শতাংশ মানুষের কাছে পৌঁছায়, যার ফলে বাদবাকি বিপুল জনগোষ্ঠী পুরোনো সঞ্চয় ভেঙে কিংবা ধারদেনা করে কোনোমতে টিকে রয়েছে।

বাংলাদেশ পরিসংখ্যান ব্যুরোর এই তথ্য বিশ্বব্যাংকের সাম্প্রতিক দারিদ্র্য পূর্বাভাসের সঙ্গেই মিলে যাচ্ছে।

গত ৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’-এ সতর্ক করা হয় যে তীব্র অর্থনৈতিক মন্দা, কর্মসংস্থানের ঘাটতি এবং দীর্ঘমেয়াদি মূল্যস্ফীতির চাপে দেশে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে প্রায় ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। এ ছাড়া তীব্র জ্বালানি সংকট ও কারখানা বন্ধ হয়ে যাওয়ায় শিল্প খাতে নতুন কর্মসংস্থান সৃষ্টি না হওয়া এই অর্থনৈতিক চাপকে আরও গভীর করে তুলছে।

–টিভি টুডে

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

About Author Information

জনপ্রিয় সংবাদ

ইরানে আরও ৫০৮ পারমাণবিক বিশেষজ্ঞ পাঠাচ্ছে রাশিয়া, নেপথ্যে কী?

বিবিএসের জরিপে দেশের প্রায় অর্ধেক পরিবারই ঋণগ্রস্ত

আপডেট : ১২:০৪:১২ অপরাহ্ন, সোমবার, ১৯ অক্টোবর ২০২৬

বাড়ছে আয় ব্যয়ের ব্যবধান

বিবিএসের জরিপে দেশের প্রায় অর্ধেক পরিবারই ঋণগ্রস্ত

নিজস্ব প্রতিনিধি:

দেশের মোট পরিবারের ৪৭.৪২ শতাংশ গত এক বছরে নিত্যপ্রয়োজনীয় খরচ মেটাতে ঋণ করতে বাধ্য হয়েছেন। গ্রামের ক্ষেত্রে এই হার আরও বেশি (৫১.৯১ শতাংশ)।পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ অনুযায়ী, বাংলাদেশের ৪৭.৪২ শতাংশ পরিবার বর্তমানে ঋণগ্রস্ত। নিত্য প্রয়োজনীয় পণ্যের উচ্চমুল্য ও জীবন যাত্রার ব্যয় বৃদ্ধির কারণে আয়ের চেয়ে ব্যয় বেশি হওয়ায় সাধারণ মানুষকে এই ঋণের বোঝা টানতে হচ্ছে।

এ এক লাগামহীন নিত্যপণ্যের মূল্যবৃদ্ধি ও আয়ের তুলনায় জীবনযাত্রার ব্যয় অস্বাভাবিক বেড়ে যাওয়ায় চরম আর্থিক সংকটের মুখে পড়েছে দেশের সাধারণ মানুষ।

পরিস্থিতির চাপে পড়ে জাতীয় পর্যায়ে প্রায় ৪৭ দশমিক ৪২ শতাংশ পরিবার এখন ঋণগ্রস্ত। বিশেষ করে শহরের চেয়ে গ্রামীণ জনপদের পরিবারগুলোর ওপর এই ঋণের বোঝা সবচেয়ে বেশি চেপে বসেছে।

সম্প্রতি জাতীয় বেতন কমিশনের অনুরোধে বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) পরিচালিত এক বিশেষ জরিপে অর্থনৈতিক টানাপোড়েনের এই সংকটজনক চিত্র উঠে এসেছে।

বিবিএসের ‘দারিদ্র্য ও জীবিকা পরিসংখ্যান সেল’ পরিচালিত ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’ শীর্ষক প্রতিবেদনে দেখা যায়, গত এক বছরে পরিবারের দৈনন্দিন ব্যয় মেটাতে গিয়ে গ্রামের ৫১ দশমিক ৯১ শতাংশ পরিবার ঋণ করতে বাধ্য হয়েছে। একই সময়ে শহরাঞ্চলের ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকার ৩২ দশমিক ১১ শতাংশ পরিবার ধারদেনার দ্বারস্থ হয়েছে।

সম্প্রতি এ জরিপের পরিসংখ্যান অনুযায়ী, জাতীয় পর্যায়ে বর্তমানে পরিবারপ্রতি মাসিক গড় আয় ৩৩ হাজার ৫১৩ টাকা, যার বিপরীতে গড় মাসিক ব্যয় দাঁড়িয়েছে ৩৫ হাজার ৩১১ টাকায়। অর্থাৎ প্রতিটি পরিবারকেই প্রতি মাসে ঘাটতি বাজেটে চলতে হচ্ছে। আয়ের তুলনায় ব্যয়ের এই চাপ সবচেয়ে বেশি সিটি করপোরেশন এলাকাগুলোতে, যেখানে পরিবারপ্রতি মাসিক গড় খরচ ৪৬ হাজার ৭৭৮ টাকা। এ ছাড়া অন্যান্য শহরাঞ্চলে এই ব্যয় গড়ে ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা।

ব্যয়ের খাত পর্যালোচনায় দেখা গেছে, জাতীয় পর্যায়ের মোট খরচের অর্ধেক চলে যায় খাদ্যে এবং বাকি অর্ধেক খাদ্যবহির্ভূত খাতে। তবে সিটি করপোরেশন এলাকায় মাসিক খরচের প্রায় ৫৬ দশমিক ৭ শতাংশই চলে যায় খাদ্যবহির্ভূত নাগরিক নানা প্রয়োজনে।

এর বিপরীতে ২০২২ সালের খানা আয় ও ব্যয় জরিপে দেখা গিয়েছিল, জাতীয় পর্যায়ে গড় পারিবারিক মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা এবং গড় ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। অর্থাৎ তখন পরিবারগুলোর সামান্য হলেও উদ্বৃত্ত সঞ্চয় থাকত, যা এখন বড় অঙ্কের ঘাটতিতে রূপ নিয়েছে।

নবম জাতীয় বেতন স্কেলের আওতায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন বৃদ্ধির সুপারিশ প্রণয়নে সহায়তার লক্ষ্যে কমিশন এই জরিপটি পরিচালনা করতে অনুরোধ জানায়। সেই প্রেক্ষিতে গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পর্যন্ত দেশের ১৫০টি নমুনা এলাকা থেকে আধুনিক ডিজিটাল পদ্ধতিতে ৩ হাজার পরিবারের ওপর জরিপটি পরিচালিত হয়।

জরিপের ফলাফলকে দেশের দুর্বল সামষ্টিক অর্থনৈতিক বাস্তবতার স্পষ্ট প্রতিচ্ছবি বলে মন্তব্য করেছেন বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন।

অর্থনীতিবিদ জাহিদ হোসেন উল্লেখ করেন, টানা কয়েক বছর ধরে দেশের প্রবৃদ্ধি হ্রাস, দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতি, কর্মসংস্থানে স্থবিরতা এবং মানুষের প্রকৃত মজুরি কমে যাওয়াই সাধারণ মানুষকে ঋণের ফাঁদে ঠেলে দিচ্ছে। গত সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস ধরে মজুরি বৃদ্ধির হারের চেয়ে মূল্যস্ফীতির হার বেশি থাকায় মানুষের প্রকৃত ক্রয়ক্ষমতা মারাত্মকভাবে হ্রাস পেয়েছে।

তিনি আরও ব্যাখ্যা করেন, জীবনযাত্রার মান উন্নত হওয়ার কারণে খরচ বাড়েনি; বরং নিত্যপ্রয়োজনীয় পণ্যের উচ্চমূল্যের কারণেই মানুষ দিশেহারা। শহরের তুলনায় গ্রামে অর্থনৈতিক বৈচিত্র্য ও কাজের সুযোগ সীমিত থাকায় সেখানে ঋণের হার বেশি। গ্রামীণ অর্থনীতিতে রেমিট্যান্স ভূমিকা রাখলেও তা মাত্র ৭ থেকে ৮ শতাংশ মানুষের কাছে পৌঁছায়, যার ফলে বাদবাকি বিপুল জনগোষ্ঠী পুরোনো সঞ্চয় ভেঙে কিংবা ধারদেনা করে কোনোমতে টিকে রয়েছে।

বাংলাদেশ পরিসংখ্যান ব্যুরোর এই তথ্য বিশ্বব্যাংকের সাম্প্রতিক দারিদ্র্য পূর্বাভাসের সঙ্গেই মিলে যাচ্ছে।

গত ৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের ‘বাংলাদেশ ডেভেলপমেন্ট আপডেট’-এ সতর্ক করা হয় যে তীব্র অর্থনৈতিক মন্দা, কর্মসংস্থানের ঘাটতি এবং দীর্ঘমেয়াদি মূল্যস্ফীতির চাপে দেশে দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে প্রায় ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে। এ ছাড়া তীব্র জ্বালানি সংকট ও কারখানা বন্ধ হয়ে যাওয়ায় শিল্প খাতে নতুন কর্মসংস্থান সৃষ্টি না হওয়া এই অর্থনৈতিক চাপকে আরও গভীর করে তুলছে।

–টিভি টুডে